投资管理 从战略规划到价值创造的系统工程
投资管理是企业财务管理的核心环节,也是实现资本增值和战略目标的关键手段。它贯穿于投资决策、执行、监控和退出的全过程,要求管理者在风险与收益之间寻求最优平衡。本章将系统阐述投资管理的基本框架、主要流程以及核心方法,帮助读者建立完整的投资管理思维。
一、投资管理概述
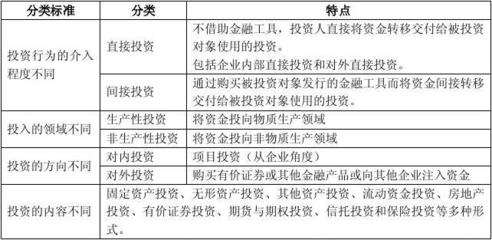
投资管理是指企业为获取未来经济收益,将资金投入一定对象(如固定资产、金融资产、研发项目等),并对投资活动进行计划、组织、控制和评价的过程。其基本目标包括:
- 收益最大化:通过合理的投资组合获取与风险相匹配的回报。
- 风险可控化:识别、评估并防范投资过程中的各类风险(市场风险、信用风险、流动性风险、操作风险等)。
- 战略协同化:投资方向须服务于企业长期战略,避免短视行为。
二、投资管理的主要流程
1. 投资战略与政策制定
企业需根据自身发展阶段、行业环境和资源禀赋,明确投资的总原则、规模边界、行业偏好和退出机制。例如,成长型企业可能侧重产能扩张,而成熟企业可能更关注并购整合或金融资产配置。
2. 投资机会的识别与筛选
通过市场调研、技术趋势分析、产业链扫描等方式,收集潜在项目。随后运用定性(如SWOT分析)与定量(如投资回收期、净现值、内部收益率)指标进行初步筛选。
3. 投资项目的可行性分析
这是最关键环节,通常包括:
- 技术可行性:技术路线是否成熟、可靠。
- 经济可行性:测算现金流、折现率、投资回报率、敏感性分析。
- 法律与政策可行性:合规性、审批许可、环保要求。
- 组织可行性:管理团队、人力资源、文化匹配。
4. 投资决策
依据可行性报告,由董事会或投资委员会进行集体决策。常用的资本预算方法有:净现值法、内部收益率法、获利指数法、回收期法。其中净现值法理论上最完善。
5. 投资执行与监控
项目立项后,需编制资金使用计划,签订合同,组建项目团队。同时建立动态监控体系,定期比较实际进度、成本、收益与预算的差异,及时纠偏。
6. 投资后评价与退出
项目完成后(或每个里程碑节点)开展后评价,经验教训。根据战略调整,选择适时退出(如出售股权、资产剥离、清算)。退出方式直接影响最终收益。
三、投资管理的核心工具与方法
- 投资组合理论:通过分散化降低非系统性风险。
- 资本资产定价模型:确定必要收益率,用于折现计算。
- 实物期权法:评估具有管理灵活性的项目(如延迟、扩张、放弃期权)。
- 决策树与蒙特卡洛模拟:处理不确定性,提高决策科学性。
- 平衡计分卡:从财务、客户、内部流程、学习成长四个维度综合评价投资绩效。
四、投资管理常见误区与应对
| 误区 | 应对策略 |
|------|----------|
| 过度乐观,低估成本 | 引入沉没成本、机会成本思维,独立第三方审核 |
| 忽视沉没成本 | 决策时只考虑增量现金流 |
| 跟风投资,缺乏战略定力 | 严格遵循投资政策,定期复盘战略 |
| 重投前轻投后 | 建立全过程跟踪机制,明确责任人 |
| 风险量化不足 | 采用在险价值、压力测试等工具 |
五、投资管理的未来趋势
随着数字化和ESG理念的普及,投资管理正呈现新特征:
- 智能化:大数据与AI用于项目筛选、风险预警和绩效归因分析。
- ESG整合:环境、社会、治理因素被纳入投资决策,影响长期回报与品牌声誉。
- 敏捷化:小步快跑、快速迭代,尤其适用于科技类投资。
- 全球化配置:跨境投资需关注汇率、政治与监管风险。
六、
投资管理绝非简单的“花钱”,而是一套融合战略、财务、运营和风控的科学体系。卓越的投资管理能够为企业创造持续竞争优势,实现资本保值增值。每一位财务管理者都应掌握其精髓,在不确定的环境中做出理性而卓有远见的决策。
如若转载,请注明出处:http://www.qingniugroup.com/product/55.html
更新时间:2026-10-09 18:53:01